一说起国有资本布局优化,很多人的第一反应是争取新项目、新牌照,把资产盘子再做大一圈。最近一轮改革释放的信号恰好相反:价值类指标被凸显出来,营业收入等规模类指标被弱化,收入的水分要挤下去,经营的含金量要提上来。这意味着地方国企的布局优化,先从减法和账本做起。
看清主业清单:从备案目录到资本配置边界
布局优化的紧迫性,来自考核指挥棒的转向。2026年9月28日,国务院国资委在国新办“开局起步‘十五五’”系列主题新闻发布会上介绍,《中央企业发展“十五五”规划》已正式印发。这份规划有四个突出之处,其中与地方国企关系最直接的是两条:指标体系上,围绕增加值、功能价值、经济增加值、战略性新兴产业增加值、品牌价值5个方面设置定量指标,特别将增加值凸显出来,弱化营业收入等规模类指标;执行落地方面,精选80项重点产业实物量指标,提出“中央企业新动能百舸行动计划”,明确106项产业发展行动,打通“规划—计划—项目—评估”全链条。
方向一旦落到具体赛道上,主业清单的性质就变了。它不再是报备用的目录,而是资本配置的边界:哪块业务还能拿到新增资本,哪块只保留存量,哪块必须限期退出,答案都要写在清单里。
过去五年的投入结构已经证明这条路走得通。2026年1月国新办发布会上,国务院国资委科创局披露,“十四五”以来中央企业在战略性新兴产业累计投资超过10万亿元,占总投资比重从“十四五”初期的22%提升至40%以上,实现9个战略性新兴产业全覆盖。投向变了,收入结构才会跟着变。2026年1—8月中央企业营业收入利润率同比提高0.2个百分点,达到7.5%,经营性现金流净额达到2.2万亿元,同比增长22.1%。国资委对此的解释指向同一个方向:大力压缩低毛利贸易业务,收入的水分挤下去了,经营的“含金量”提上去了。
对地方国企而言,这一轮真正要做的第一件事,是把现有业务按保留、培育、退出分档:保的是承担公共服务与安全职能的存量,育的是能接上区域产业链的战新方向,退的是长期靠补贴或贸易流水维持规模的部分。分档之后,年度投资计划、预算额度、授权清单才有依据;分档之前,清单只是墙上的一张纸,谁都可以在边上加一行。清单的编制方法也应跟着改,从按法人户数列示转为一业务一档,同一业务在不同主体的分布一次看清,才能判断哪些是可以合并的重复投入,哪些是必须掐断的补贴依赖。
核对进度账本:清单写完,钱还没跟着走
不少地方国企的主业清单已经编制完成,真正的落差发生在清单之外的账本上:预算、授权、考核三套口径没有同步调整,清单就退化成一份文字材料。判断一家地方国企的布局优化有没有真动,看的不是清单厚度,而是新增投资有几分落在清单之内、退出事项有几分进入了处置台账。
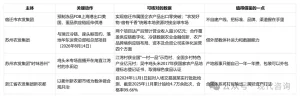
中山的推进节奏提供了一个可观察的样本。2026年8月25日,中山市国资委召开市属国有资本布局优化和结构调整“十五五”规划编制专题研讨会,明确提出持续推动国有资本“三个集中”、常态化梳理处置无效低效资产,并同步推进未办证物业确权办证与“数字国资”平台建设。落到集团层面,动作已经具体到标的:
这套动作在效益上已有反映。2026年1—7月,中山市属企业实现营业收入65.79亿元,同比增长7.3%,净利润实现两位数增长;截至7月底,资产总额突破2047亿元,同比增长8.6%。利润增速高于资产与营收增速,说明增长来自结构改善。同时,卡点也藏在同一组数据里:资产仍在以接近9%的速度扩张,如果新增资产有相当部分落在清单之外的边缘业务上,三五年后又要重新出清一次,这轮优化的成本就等于白付。
另一条路径是先把存量压实。2026年9月4日,无锡市交通集团召开“瘦身健体”工作推进会,把低效无效资产处置出清、法人管理层级压降列为攻坚任务,公交集团、客运集团、交建集团、江苏通融、车联网集团5家单位负责人分别汇报堵点难点。集团董事局主席许青凯提出的逻辑很直接:唯有下决心“瘦身”,才能腾出资源“健体”,把资金、人才、要素集中到主责主业和战略性新兴产业上;同时针对长期亏损、市场竞争力不足的经营“出血点”研究制定专项处置方案。
两条路径指向同一个结论:主业清单只有与资产处置、层级压降、投资审批绑在一起,才具备约束力。清单归清单、预算归预算,是这一轮最容易出现的空转,而空转的代价不会当年显现,往往要等到下一轮审计或评级时才集中暴露。
算清进退两笔账:先算退出,再谈进入
进入的账好算,退出的账难算,难在退出要先承认沉没成本。地方国企算退出账,通常卡在一个误区:把账面净资产当成可回收价值。设备、厂房、特许经营权在账上都有数字,能不能变现取决于有没有受让方、有没有政策限制、有没有人员安置成本,这三项一扣,很多“优质资产”实际是负值。
可行的做法是把退出类资产分成可变现、可划转、只能清算三种处置路径,逐户对应资产、负债、人员,落到处置台账上,明确责任人和时限。对保留类业务,同步设定资本回报门槛与触发退出线,连续两年低于门槛就启动评估,避免等到亏损累积到需要专项治理。培育类业务单列预算、按节点考核,不与存量业务共用一套回报率。
浙江省的探索提供了一个可借用的工具。由浙江省国资委指导并牵头构建的“1+6+N”国有企业战略使命评价指标体系,从服务大局、创新国企、产业优化、价值创造、协同发展、社会责任六个维度量化评价,核心是承认不同功能的业务不能用同一把尺子量。地方国企可以直接借用这个思路:把承担战略使命的功能性业务单独设账,成本、收入、补贴分列,避免用统一回报率把本该保留的业务考核成退出对象。
账算清楚之后,动作才谈得上具体。把主业清单直接嵌进年度投资计划的审批口径,清单外的项目不受理,边缘业务想扩产就无处报批;把退出任务写进子企业负责人经营业绩责任书,与薪酬兑现挂钩,退出进度落后于节点的当年不得评优;把处置进度按月进台账,由集团层面统一调度,避免子公司各自拖延。沉没成本也要一次性认掉,该计提减值的一次提足,不要分成几年慢慢摊,摊的过程往往就是新投资被拖住的过程。这些动作不新,难的是同时做、连续做三年以上,中途松一次,清单的约束力就没了。
避开退出的三个坑
退出比进入更容易出错,因为它牵动人、债和历史包袱,而这三样都不会因为一纸文件自动消失。从各地实践看,至少有三类偏差反复出现,值得地方国企在动手之前先对照一遍。
一类偏差是把压层级做成并报表。法人户数压下去了,业务却没有退,只是从子公司挪到分公司,亏损仍在合并报表里;账面看层级清爽了,实际管理幅度没减,反而多了一层内部交易。判断真假退出有一个简单口径:这块业务的人员、资产、客户是否同步转移或终止,三者只动其一的,多半是挪位置。
另一类偏差是用新壳装旧业务。规模类指标弱化之后,战新增加值占比成为硬锚点,新设公司承接原有贸易流水,短期能抬高收入,长期会稀释增加值占比、拉低整体资本回报。发布会上“收入的水分挤下去了、经营的‘含金量’提上去了”这组表述,针对的正是低毛利贸易业务。穿透式监管的意义正在于:贸易流水换个壳承接,同样会被归集,同样会影响增加值占比。地方国企在设新主体时,应同步设定主营收入构成要求与技术投入比例,贸易类流水不计入战新口径,从源头堵住这条路。
还有一类偏差更容易被忽略:功能性业务被统一回报率逼退。供水、公交、应急储备这类业务回报天生偏低,如果与经营性业务同池考核,年年垫底,最终会被当成低效资产处置掉。处置之后公共服务缺口还得由政府补,成本更高。边界在这里:退出清单要先把承担公共职能的业务剔出来单列,配套过渡期与人员安置方案,债务承接方式在处置方案里写清楚,不能把包袱简单甩给政府或上级集团。
布局优化的胜负,最终取决于退出清单执行到什么程度。资本从低效板块腾出来的速度,决定了它进入战新赛道的速度。退出比进入更考验决策:进入只需要一次判断,退出要连着三年顶住内部压力和外部质疑。对地方国企来说,这一轮的分水岭在于敢不敢把不该留的业务按时退干净,把腾出来的资本真正压到能形成产业链话语权的赛道上。