交易所越建越多,交易越做越难。
全国持续经营的数据交易所46家,覆盖21个省及直辖市,累计场内交易额合计约800亿元。而同一时期的数据交易市场规模已突破3000亿元。挂牌端的数据产品接近6万个,约九成长期零成交;场内交易占全国数据流通市场的比重只有约5%,超95%的交易仍然靠企业间点对点完成。
2026年被国家数据局明确为“数据要素价值释放年”。这道题的题面已经换了:过去问的是要不要建平台,现在问的是建起来之后谁来用。对手握公共数据授权、承担平台建设任务的地方国企来说,必须重新作答。
看清“有场无市”的真实账本
供给端的增长是真实的。国家数据局披露,2025年上半年主要数据交易机构新挂牌上架数据产品3328个,同比增长70%,其中人工智能领域的数据供给增长尤为明显。
问题出在成交端。省级样本看江苏数交所:2025年4月18日正式开展业务,注册资本3亿元,由江苏省数据集团控股51%、13个设区市数据集团参股,是全国数据交易领域首个实现设区市全覆盖的股权架构。首批上架380个数据产品,由157家数商提供。运营一周年的成绩单是:上架数据产品5574个,集聚数商3028家、第三方服务商589家,累计签约优质战略及认证数商40余家。同期场内交易额截至2025年11月底为2.13亿元。
平台数量、产品数量、数商数量都在快速扩张,交易额仍在低位。规模类指标考核的是建了多少,市场类指标考核的是卖出去多少。这两组数字之间的落差,就是地方国企当下最需要看清的账。
零成交的成因并不神秘。多数平台沿用卖原料的思路,把原始数据集或简单脱敏后的数据包直接挂牌,指望买方自行挖掘价值。而企业愿意付费的从来不是一张数据表,是一次证照自动核验、一套风控模型输出、一份招商线索清单。数据交易的本质是把数据嵌入买方业务流程,形成可量化、可定价、可复用的闭环。
看懂福州:产品是从场景里长出来的
福州市企业服务总门户(“五链融合”公共服务平台)由数字福州集团建设运营,是福州市国资委监管的地方国企,2026年4月28日上线试运行,在原有“四链融合”平台基础上重构升级。
这个平台有三个做法,值得地方国企留意。
一是把运营主体从政府挪到国企。平台形成“政府定规则、国企抓运营、市场促长效”的架构,国企同时承担公共数据授权运营与市场服务供给两个角色。公共平台重复建设、建而不用的问题,先在体制上解决一半。
二是先有场景,再有产品。163个标准化数据产品没有一个是原始数据集,方向全部对着具体业务:政务服务端的证照核验,产业招商端的企业筛选,金融对接端的投融资撮合。
三是产品要能算账。投融资落地4160万元,靶向招商清单覆盖超4500家目标企业。2026年6月和9月,集团权属企业福州市数据资产运营有限公司先后把“靶向招商高质量数据集”“政易达高质量数据集”推上国家数据集管理服务系统,其中“靶向招商高质量数据集”是福州首个在国家级平台发布上线的城市治理领域高质量数据集。产品价值最终落在可核验的业务结果上。
同一条逻辑在江苏也有印证。江苏省数交所围绕“两级主体、分级授权”的公共数据授权运营模式,形成“前店后厂”工作机制,已落地省级公共数据产品526个。医疗领域的“泰州市亚急性、慢性病数据集”支撑医疗机构开展慢病风险筛查与健康管理。2025年6月,江苏完成省内首单全过程场内交易公共数据产品签约,涉及的正是这套泰州慢病数据集。江苏数交所还联合行业专区的AI训练就绪医疗数据集,成功撮合赋能至海南、河北等地企业;四款具身智能数据产品实现全国首例具身智能数据集场内交易。
地方国企的四条落地路径
育数商这条最容易流于口号。江苏数交所一年签约优质战略及认证数商40余家,江苏省首批数据企业入库培育名单中811家来自该平台数商群体,占比超过三成。地方国企不妨以此为参照:数商数量本身不构成生态,数商带进来的第三方产品数量才构成生态。
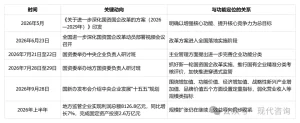
算收入这条要早算。公共数据授权运营的价格机制2026年已经明确:用于公共治理、公益事业的数据产品和服务免费提供;用于产业发展、行业发展的,可合理收取运营服务费,实行政府指导价管理。目前已有25个省(区、市)实质性开展授权运营,江苏、福建已出台试行收费标准。这条线如果算晚了,产品定价和收入预期都会错位。
地方国企要盯住的三件事
统一的数据产权登记制度正在落地。国家数据局近期印发《数据产权登记工作指引(试行)》,《2026年数字经济发展工作要点》明确加快建立全国统一的数据产权登记制度。产权登记是数据合规流通、资产入表、融资增信的前置条件,也是地方国企把公共数据授权转化为经营性资产的政策通道。
场景示范正在变成硬约束。公共数据“跑起来”示范场景于2026年8月发布第五批,五批次累计150个。场景入选意味着数据供给方要拿出可验证的应用效果,单纯比拼挂牌数量的说服力在下降。
高质量数据集与数据基础设施成为新的竞争维度。截至2026年6月,全国已建成高质量数据集超12万个,总体量超1565PB;国家数据基础设施接入4万余个主体、上架6万余个产品,较2025年底分别增长10倍和4倍。数据产品的竞争正从有没有,转向能不能直接喂给模型、能不能跑通业务流程。
结语
上半场比的是谁的交易所先挂牌、谁的牌照更齐全。下半场比的是谁的产品能嵌进产业脉络、谁的生态能持续孕育价值。
从建平台到做产品,从平台房东到生态组织者,这是一次经营逻辑的切换。地方国企手里最值钱的资产从来不是服务器和系统,是被授权的公共数据,以及围绕它长出来的场景关系。谁先把这层关系变成可结算的收入,谁就能在数据要素市场的下半场先站住。